Un préstamo personal en España al 4,54% TAE y otro al 22% TAE pueden cubrir exactamente la misma emergencia de 3.000 €. La diferencia en el coste total a devolver en 24 meses se acerca a los 600 €. Esa diferencia es más determinante de lo que suelen admitir la mayoría de las guías sobre préstamos.
La mayoría de comparadores de préstamos muestran los productos uno al lado del otro y poco más. Pero la verdadera dificultad para quienes piden un préstamo en España empieza antes: en ASNEF, en el registro CIRBE y en el momento en que el prestamista consulta datos que ningún comparador explica.
Este artículo es para jóvenes profesionales y expatriados en España que necesitan un préstamo personal por primera vez y quieren entender qué mira el sistema, qué no tiene en cuenta y dónde se esconden los costes.
En España no existe la puntuación de crédito, y eso lo cambia todo
Si tu instinto es "construir historial crediticio" antes de solicitar un préstamo en España, detente. Esa lógica funciona en EE. UU. o Reino Unido. En España, no.
ASNEF, gestionado por Equifax España, es un registro solo negativo. Solo recoge deudas impagadas. Nada más. No existe historial positivo, ni puntuación, ni un número que suba cuando pagas a tiempo.
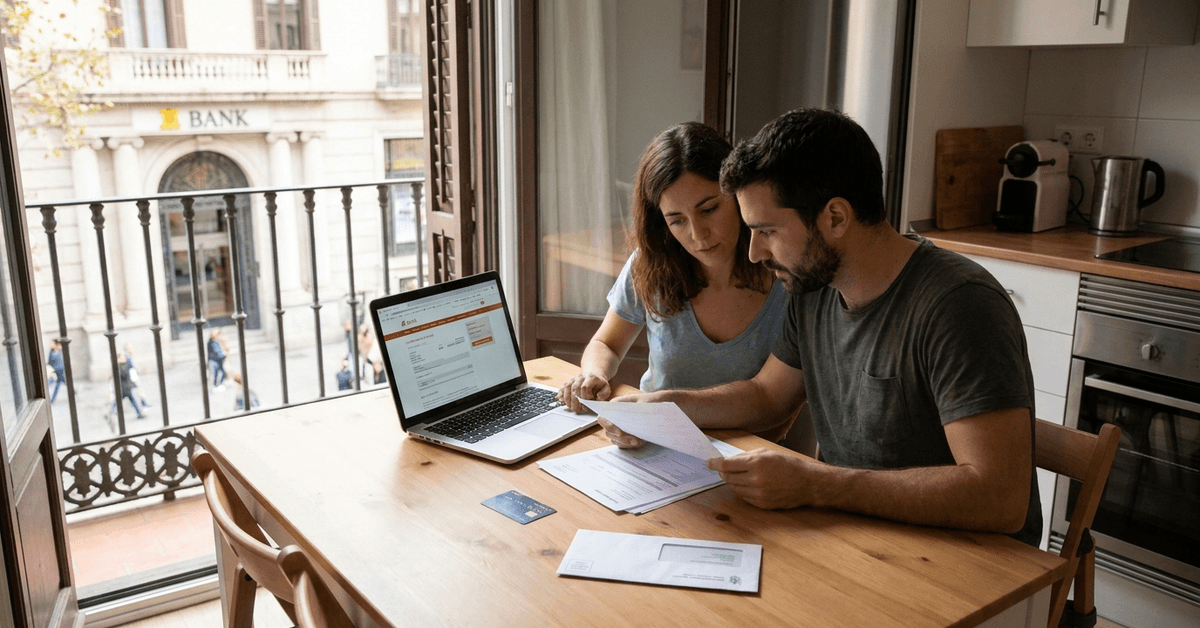
La CIRBE, gestionada por el Banco de España, registra los saldos pendientes de préstamos en todos los bancos, pero no los valora ni califica.
Entonces, ¿qué miran los prestamistas españoles? Ingresos estables, tipo de empleo, carga de deuda actual y si tu nombre figura en ASNEF o CIRBE.
Un autónomo que gane 3.500 € al mes y no aparezca en ASNEF puede obtener financiación en las mismas condiciones que un asalariado. Un trabajador asalariado que salga en ASNEF por una factura de teléfono olvidada de 90 € será rechazado por todos los bancos tradicionales.
Cómo puedes acabar en ASNEF por accidente
Las compañías telefónicas, las empresas de energía e incluso cadenas de gimnasios pueden reportar saldos impagados a ASNEF. El umbral es bajo.
Basta con que un cargo disputado de 50 € quede sin resolver durante 60 días para que te incluyan en la lista. Y eliminar esa anotación tras pagar la deuda no es inmediato. Algunos acreedores tardan semanas en actualizar el registro.
Yo te recomendaría consultar el registro oficial de ASNEF antes de solicitar cualquier préstamo. El trámite es gratuito conforme al RGPD y suele tardar unos cinco días hábiles en recibir tu expediente. Una sorpresa en la lista puede arruinar tu solicitud desde el principio.
CIRBE no es ASNEF
La CIRBE registra cada préstamo, tarjeta de crédito o aval superior a 1.000 €. No es una lista negra. Los prestamistas la utilizan para ver el nivel total de deuda que una persona tiene con todas las entidades financieras.
Un informe CIRBE vacío (algo habitual en extranjeros) se considera como un historial limpio. En ese caso, los bancos evalúan al cliente basándose en la documentación de ingresos.
Tipos de préstamos disponibles en España y lo que cuesta cada uno
La variedad de productos de préstamo en España es mayor que en la mayoría de los mercados europeos. Elegir el tipo equivocado para tus necesidades puede hacer que pagues el doble o triple de intereses.
Préstamos personales de bancos tradicionales
Bancos como Bankintercard, BBVA e ING ofrecen préstamos personales a partir de aproximadamente un 4,54% a 5,75% TAE para clientes con buen perfil crediticio.
La aprobación tarda varios días. Los requisitos de documentación incluyen nóminas, declaración de la renta y contratos de trabajo. El proceso es más lento. El coste es menor.
Prestamistas en línea y plataformas fintech
Empresas como Cofidis, Cetelem y Younited Credit ofrecen solicitudes totalmente digitales. Las aprobaciones pueden llegar en cuestión de horas.
La TAE oscila aproximadamente del 6% para perfiles sólidos hasta el 13% o más para perfiles de mayor riesgo. N26 lanzó préstamos personales en España a finales de 2025, con tasas entre 4,06% y 13,69% TAE para importes desde 1.000 € hasta 15.000 €.
Estas entidades normalmente no exigen domiciliar la nómina ni abrir una cuenta vinculada. Ese intercambio (rapidez y simplicidad a cambio de una tasa más alta) puede tener sentido para ciertos perfiles. No para todos.
Préstamos Rápidos (Microcréditos)
Las entidades de micropréstamos ofrecen entre 100 y 1.000 € con depósitos el mismo día. Algunas incluso aceptan solicitantes incluidos en ASNEF. Sin embargo, la rapidez tiene un precio alto: la TAE puede llegar al máximo legal permitido.
Un anteproyecto de ley de enero de 2026 estableció un tope transitorio en la TAE del 22% para el crédito al consumo. Este límite afecta precisamente a este tipo de productos. Antes de esta regulación, ciertos microcréditos superaban el 100% de TAE.
| Tipo de préstamo | TAE típica (2026) | Velocidad de aprobación | Importe máximo |
|---|---|---|---|
| Préstamo personal bancario | 4,5% a 8% | 3 a 7 días | 60.000 € o más |
| Prestamista fintech online | 4% a 14% | Horas a 1 día | 15.000 € a 50.000 € |
| Micropréstamo rápido | 15% a 22% (limitado) | Minutos a horas | 100 € a 1.000 € |
| Anticipo en efectivo con tarjeta | 18% a 25% | Instantáneo | Límite de crédito |
En resumen: los microcréditos cuestan aproximadamente cuatro o cinco veces más que un préstamo personal bancario por euro prestado.
Líneas de crédito y crédito revolvente
Algunos bancos ofrecen líneas de crédito revolventes que funcionan como préstamos reutilizables. Puedes disponer de dinero, devolverlo y volver a usarlo hasta un límite establecido.
La TAE se sitúa entre los préstamos bancarios y los microcréditos, pero la tentación de seguir utilizando el crédito puede alargar los ciclos de deuda. Las tarjetas de crédito revolventes en España tienen algunos de los costes más altos de Europa Occidental.
Anticipos de sueldo y préstamos del empleador
Un adelanto de nómina por parte del empleador puede no tener ningún interés. Su disponibilidad depende de las políticas de la empresa, el tiempo de servicio y el monto solicitado. No todos los empleadores ofrecen esta opción, pero quienes lo hacen brindan la alternativa más económica a corto plazo.
El consejo de "solicitar a varios prestamistas" tiene truco en España
Creo que la recomendación habitual de enviar solicitudes a cinco o seis entidades a la vez es arriesgada en España, especialmente por cómo funcionan las consultas de datos en CIRBE y ASNEF. Cada solicitud formal genera una consulta.
Varias consultas en un corto período pueden indicar problemas financieros al próximo prestamista que revise tu expediente. Un mejor enfoque: utiliza plataformas de comparación como Prestalo o HelpMyCash para comparar TAE y condiciones sin activar solicitudes formales.
Estos agregadores realizan comprobaciones suaves o, a veces, ninguna comprobación. Reduce tus opciones a una o dos y, entonces sí, envía una solicitud formal. La diferencia entre presentar seis solicitudes y solo dos cambia la percepción que puede tener el responsable del préstamo al analizar los datos de CIRBE.
Puede parecer una precaución excesiva. Pero en un sistema donde no existe una puntuación de crédito que mitigue el efecto de varias consultas, cada dato cuenta más.
Protecciones legales que los prestatarios en España deben utilizar
La ley de protección al consumidor en España otorga a los prestatarios derechos específicos que la mayoría suele pasar por alto en el contrato:
- Derecho de desistimiento en 14 días: Tras firmar un contrato de préstamo al consumo, el prestatario dispone de 14 días naturales para cancelar sin penalización, según la Ley 16/2011. El único coste a pagar es el interés generado durante esos días.
- Información precontractual: Los prestamistas deben facilitar el TAE, TIN, el importe total a devolver y todas las comisiones antes de la firma. Si una entidad no te muestra el TAE de entrada, aléjate.
- Amortización anticipada: El prestatario puede pagar antes de tiempo en cualquier momento. La compensación al prestamista está limitada y debe estar "objetivamente justificada".
- Derechos ante ASNEF: Las inclusiones en ficheros sin notificación adecuada o sin confirmación judicial pueden reclamarse. Las indemnizaciones por anotaciones indebidas en ASNEF han llegado a los 5.000 y 10.000 € en sentencias españolas.
El Servicio de Reclamaciones del Banco de España atiende quejas formales contra entidades reguladas. Presentar una reclamación es gratuito.
Errores que cuestan más que el propio préstamo
Algunos fallos se acumulan más rápido que la tasa de interés:
- Ignorar la TAE y comparar solo el TIN (tasa nominal). El TIN no incluye comisiones ni gastos. Dos préstamos con el mismo TIN pueden tener TAEs que difieren hasta tres puntos porcentuales.
- Pedir un préstamo rápido para pagar otro préstamo. Este ciclo es la forma en que deudas pequeñas se convierten en problemas imposibles de controlar.
- No comprobar el ASNEF. Una factura olvidada o un cargo en disputa registrado puede hundir una solicitud y hacerte perder tiempo.
Preguntas frecuentes sobre préstamos en España
Estas son las dudas que suelen tener quienes piden un préstamo por primera vez en España.
- P: ¿Puedo obtener un préstamo personal en España como extranjero o expatriado?
Sí, siempre que tengas un NIE válido y puedas acreditar ingresos regulares. No tener historial en CIRBE no es un inconveniente. Los prestamistas valoran principalmente la prueba de ingresos y la situación en ASNEF. Algunos prestamistas online son más flexibles que los bancos tradicionales con los no residentes. - P: ¿Cuánto tarda en llegar el dinero del préstamo?
Los préstamos bancarios suelen tardar de tres a siete días laborables. Las fintech como Cofidis o Younited Credit suelen ingresar el dinero en menos de 24 horas. Los micropréstamos pueden transferirse en menos de una hora, aunque el coste es notablemente más alto. - P: ¿Qué pasa si estoy en ASNEF?
Los bancos tradicionales rechazarán tu solicitud automáticamente. Algunos prestamistas online especializados aceptan clientes con ASNEF, pero la TAE es mucho mayor. La solución más rápida es pagar la deuda y solicitar que te eliminen del listado; los acreedores deberían tramitarlo de forma ágil tras el pago.
Conclusión
El mercado de préstamos en España está claramente dividido entre el crédito bancario barato y los productos rápidos pero costosos. Saber dónde se encuentra tu perfil dentro de ese espectro te ahorrará dinero incluso antes de hacer el primer pago.
ASNEF y CIRBE determinan tus opciones más allá de lo que puede mostrar una simple comparación de tasas. Empieza revisando los registros, compara la TAE en un agregador y solicita solo una vez.